Trasporto interno e recupero accise: attenzione al carburante utilizzato
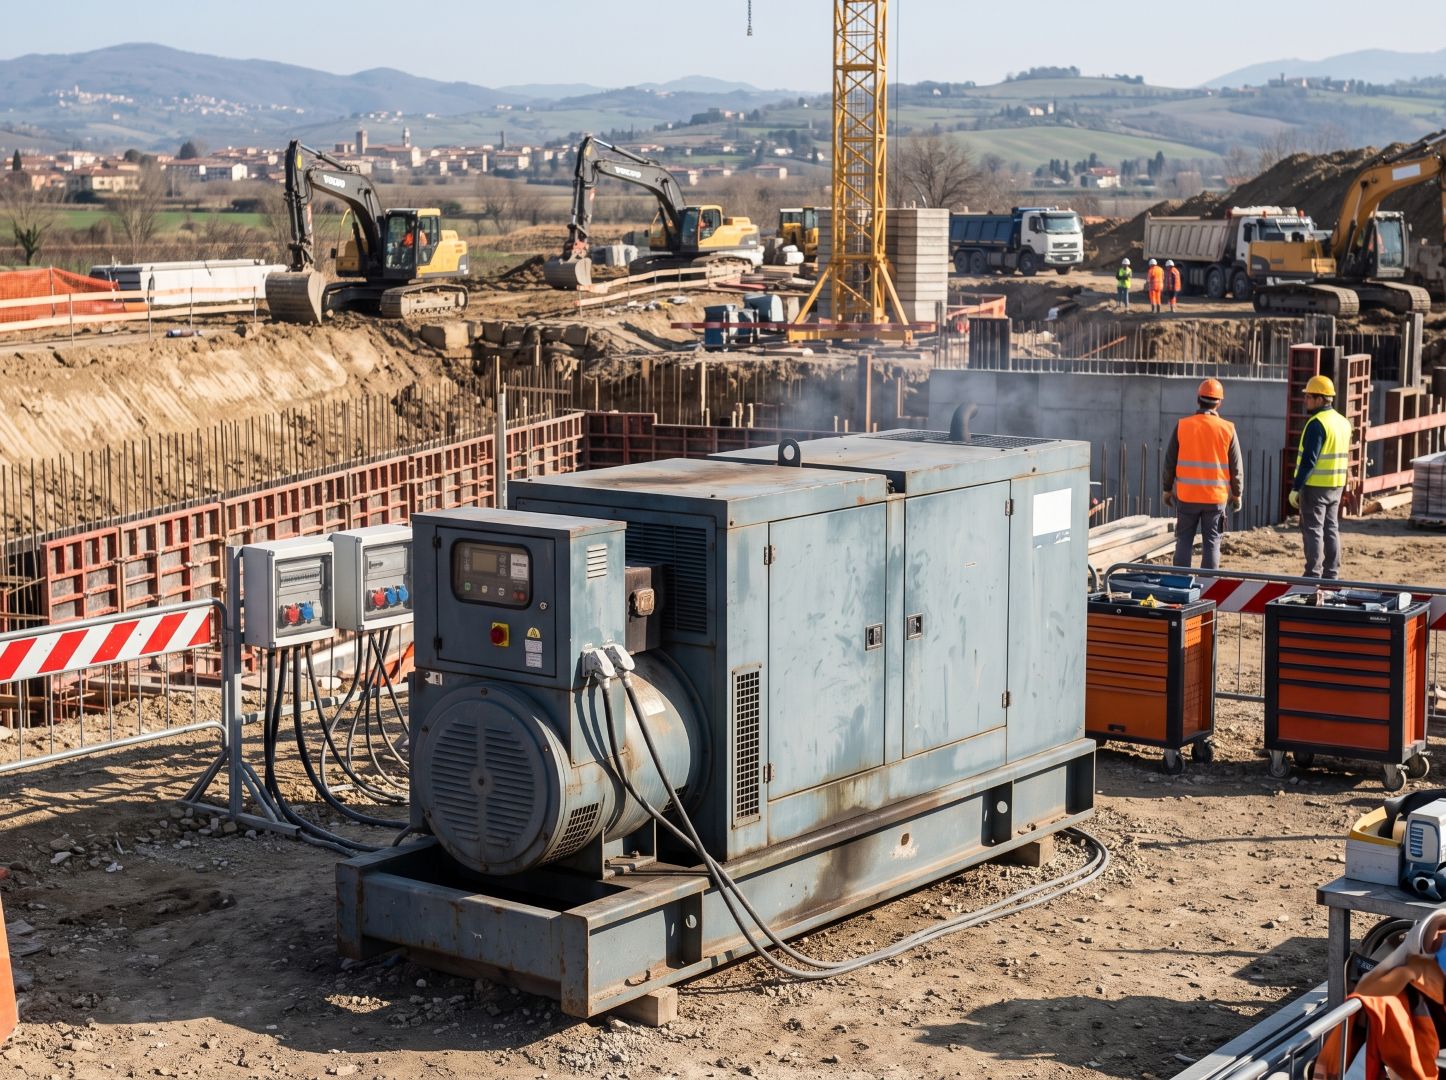
Negli stabilimenti industriali, la movimentazione di materie prime, componenti e prodotti finiti è parte integrante dell’attività quotidiana. Per spostare le merci tra magazzini, linee produttive e aree di carico, le aziende possono utilizzare carrelli elevatori, mezzi operativi e altri macchinari alimentati a gasolio.
Questi spostamenti comportano consumi che, nel tempo, possono incidere sui costi aziendali. È quindi naturale chiedersi se il carburante impiegato per la movimentazione interna possa beneficiare del recupero accise.
La risposta dipende però dalle caratteristiche del mezzo e dall’utilizzo effettivo del carburante. Lavorare all’interno di uno stabilimento, infatti, non garantisce automaticamente il diritto all’agevolazione. Occorre verificare i requisiti previsti dalla normativa e distinguere il trasporto interno dalle altre attività aziendali.
Movimentazione interna e recupero accise: quando verificare i requisiti
In uno stabilimento, la movimentazione dei materiali può avvenire attraverso carrelli elevatori, macchine operatrici e altri mezzi utilizzati per trasferire merci e prodotti tra diverse aree. Il loro impiego può essere intenso, soprattutto nelle aziende manifatturiere, nei magazzini e negli impianti di lavorazione.
Il consumo di gasolio rappresenta quindi una voce da monitorare. Tuttavia, non tutti i mezzi diesel utilizzati in azienda rientrano nelle agevolazioni previste per la forza motrice. La valutazione deve considerare le caratteristiche tecniche del mezzo, la sua destinazione e le condizioni stabilite dalla normativa.
Dal 2026, in particolare, è necessario prestare attenzione alla distinzione tra motori fissi e macchine semoventi. Le indicazioni applicabili alla forza motrice escludono dal beneficio le macchine operatrici gommate abilitate alla circolazione su strada pubblica. Per questo motivo, prima di avviare una pratica, è opportuno verificare la posizione di ogni macchinario.
Movimentazione in stabilimento: quali mezzi e consumi analizzare
Per capire se un’attività di trasporto interno può rientrare nell’agevolazione, il primo passo consiste nell’identificare i mezzi utilizzati. Carrelli elevatori, macchine operatrici e veicoli per la movimentazione delle merci possono avere caratteristiche e funzioni differenti. Non è quindi corretto considerarli tutti allo stesso modo.
Occorre verificare come viene impiegato il gasolio e se il macchinario possiede i requisiti previsti per la forza motrice. Anche il fatto che un mezzo operi esclusivamente in un’area privata non basta, da solo, a dimostrare il diritto al recupero.
Una volta individuati i mezzi da esaminare, l’azienda dovrebbe raccogliere i dati tecnici e le informazioni utili a ricostruirne l’utilizzo. È importante conservare la documentazione degli acquisti di carburante e distinguere i consumi delle diverse attrezzature, soprattutto quando una cisterna aziendale rifornisce più mezzi.
Una verifica preliminare permette di individuare eventuali criticità prima di predisporre la pratica. Per approfondire le categorie di macchinari che possono essere valutate, è utile consultare la guida dedicata al recupero accise per i mezzi d’opera.
Recupero accise macchinari: distinguere forza motrice e Carbon Tax
All’interno di uno stabilimento possono operare sia macchinari utilizzati per la movimentazione interna sia camion destinati al trasporto su strada. Anche se entrambi consumano gasolio, la destinazione del carburante determina quale disciplina occorre valutare.
La forza motrice riguarda determinati impieghi del carburante per alimentare motori e macchine operatrici, nel rispetto dei requisiti applicabili. La Carbon Tax, invece, riguarda il gasolio commerciale utilizzato per specifiche attività di autotrasporto merci. Le due agevolazioni non sono intercambiabili e richiedono verifiche differenti.
Per esempio, un camion che trasporta prodotti tra stabilimenti o verso i clienti deve essere valutato secondo le regole previste per l’autotrasporto. Un macchinario che movimenta materiali all’interno dell’impianto richiede invece un esame delle proprie caratteristiche e dell’eventuale ammissibilità alla forza motrice.
Questa distinzione è importante anche per le imprese che utilizzano una sola cisterna per rifornire mezzi diversi. Registrare separatamente i consumi aiuta a ricostruire la destinazione del gasolio e a evitare di confondere attività soggette a regole differenti.
Recupero accise nella logistica interna: documenti e controlli da preparare
Quando un’azienda utilizza più mezzi per la movimentazione interna, organizzare i dati durante l’anno è più efficace che ricostruirli soltanto al momento della richiesta. Una gestione ordinata consente di individuare i consumi associati a ciascun macchinario e di conservare le informazioni necessarie alla valutazione.
Tra i documenti da raccogliere rientrano le fatture del carburante, le registrazioni dei rifornimenti e i dati che permettono di identificare i mezzi. In base alla tipologia di impianto e alla procedura applicabile, possono essere necessari anche dati tecnici e misurazioni dei consumi. La documentazione deve essere coerente con l’impiego dichiarato.
Le aziende che utilizzano cisterne condivise dovrebbero prestare particolare attenzione alla tracciabilità dei rifornimenti. È utile distinguere il gasolio destinato ai macchinari da quello impiegato per camion o altri veicoli, evitando di attribuire automaticamente tutti i consumi alla stessa agevolazione.
Un controllo preventivo dei requisiti e dei dati disponibili aiuta a individuare le informazioni mancanti e a valutare se sussistono le condizioni per procedere con la richiesta.
Trasporto interno negli stabilimenti: come valutare il recupero accise
La movimentazione interna è essenziale per molte attività produttive, ma il carburante utilizzato dai mezzi non dà automaticamente diritto a un rimborso. Per valutare il recupero accise, bisogna considerare le caratteristiche delle attrezzature, la destinazione del gasolio e i requisiti previsti dalla normativa.
Il primo passo consiste nell’analizzare i mezzi impiegati nello stabilimento e distinguere le macchine operatrici dai veicoli destinati al trasporto su strada. Successivamente, occorre verificare quali consumi possano rientrare nell’agevolazione e quali documenti servano a dimostrarne l’utilizzo.
Una raccolta accurata dei dati permette di affrontare la verifica con maggiore chiarezza e riduce il rischio di confondere attività differenti. È particolarmente utile nelle aziende che gestiscono molti mezzi o utilizzano cisterne comuni per i rifornimenti.
Una valutazione professionale può aiutare a individuare le opportunità realmente applicabili e a predisporre correttamente la pratica.